TEZKOR + krediti
tadbirkorlik faoliyati bilan boğliq istalgan maqsadlar uçun


500 000 USD ekvivalentigaça
Kredit miqdori

36 oygaça
Kredit muddati
3 oygaça
Imtiyozli davr
UZS, USD
Kredit valyutasi

Yillik 24% dan sömda
Kredit stavkasi
Mikro va kiçik biznes
Mijoz

Bankning özingizga eng yaqin ofisini tanlang va maslahat oling

Kerakli hujjatlarni taqdim qiling

Hujjatlarni imzolang va joriy hisob raqamiga pul oling

Kredit maqsadi:
Kredit biznesning joriy ehtiyojlarini moliyalaştiriş uçun aniq maqsad belgilanmagan holda taqdim etiladi.
Kredit quyidagi maqsadlar uçun ajratilmaydi:
- kreditlar va ularga tenglaştirilgan qarzdorlikni, jumladan asosiy qarz, foizlar va komissiyalarni söndiriş;
- uçinçi şaxslarga moliyaviy yordam körsatiş;
- qimmatli qoğozlarni sotib oliş va veksellar böyiça tölovlarni amalga oşiriş;
- yuridik şaxslarning uluşlari yoki aksiyalarini sotib oliş;
- mablağlarni ikkilamçi hisobvaraqlarga ötkaziş;
- ilgari olingan moliyaviy yordamni qaytariş;
- kafillik böyiça majburiyatlarni bajariş.

Kredit valyutasi:
- milliy valyuta — söm;
- xorijiy valyuta — AQŞ dollari.
Kredit miqdori:
- AQŞ dollaridagi ekvivalentda 7 000 dollardan 500 000 dollargaça;
- yuridik şaxs taşkil etmasdan faoliyat yurituvçi tadbirkorlar uçun — 1 mlrd sömgaça;
-
kredit miqdori 200 000 AQŞ dollaridan oşganda maksimal miqdor quyidagi formula asosida hisoblanadi:
(sönggi 12 oydagi tuşum − amaldagi kreditlar qoldiği) / 2; - barça banklardagi jami kredit qarzdorligi yangi kredit arizasi bilan birga 10 mlrd sömdan oşmasligi lozim.
Kredit mablağlarini ajratiş şakli:
Kredit mablağlari quyidagi şakllardan birida taqdim etilişi mumkin:
- naqd pul şaklida;
- bank kartasiga ötkaziş orqali;
- tovar yoki xizmat yetkazib beruvçining hisobvarağiga ötkaziş orqali.
Kredit xorijiy valyutada ajratilganda mablağlar 29801-sonli hisobvaraq orqali sömga konvertatsiya qilinadi. Import şartnomalarini moliyalaştiriş bundan mustasno.

Kredit muddati:
36 oygaça.

Foiz stavkasi:
- milliy valyutada — yillik 24%, biroq Bankda örnatilgan minimal foiz stavkasidan kam bölmagan miqdorda;
- xorijiy valyutada — yillik 12%, biroq Bankda örnatilgan minimal foiz stavkasidan kam bölmagan miqdorda;
- maqsadli moliyaviy resurslar va individual kredit liniyalari hisobidan ajratiladigan kreditlar böyiça foiz stavkasi Bankning içki tartibiga muvofiq belgilanadi hamda örnatilgan minimal foiz stavkasidan kam bölişi mumkin emas.

Foiz stavkalarini qöllaş tartibi:
Minimal foiz stavkalari Bank Boşqaruvining 2026-yil 22-iyundagi 272-sonli qarori bilan tasdiqlangan “Özsanoatqurilişbank” ATB tizimida ajratiladigan kredit, faktoring va lizing operatsiyalari böyiça minimal narxlaş hamda foiz stavkalarini şakllantiriş tartibi”ga muvofiq belgilanadi.
Bankning tegişli tarkibiy bölinmalariga yuborilgan xizmat yozişmasida körsatilgan amaldagi minimal foiz stavkalari xizmat yozişmasi yuborilgan sanadan keyingi törtinçi iş kunidan boşlab qöllaniladi.
Kreditni söndiriş jadvali:
Kredit Bankning öz mablağlari hisobidan ajratilganda:
- kredit differensial yoki annuitet usulida söndirilişi mumkin;
- uzoq muddatli kreditlarda differensial usul qöllanilganda asosiy qarz har oy teng qismlarda söndiriladi;
- foizlar har oy tölanadi.
Jalb qilingan resurslar hisobidan ajratiladigan kreditlar böyiça tölovlar moliyalaştiriş manbai şartlariga muvofiq amalga oşiriladi.
Kredit ta’minoti:
Asosiy garovga qöşimça ravişda korxona uluşining 50% yoki undan köp qismiga yakka tartibda yoki birgalikda egalik qiluvçi ta’sisçilarning kredit miqdorining 125%iga teng kafilligi talab etiladi.
Kredit boşqa korxona kafilligi asosida ajratilganda uning ta’sisçilariga ham xuddi şunday talablar qöllaniladi.
Mulkiy garov turlari va şartlari:
Garov sifatida quyidagilar qabul qilinadi:
- Köçmas mulk — Bankda belgilangan talablarga muvofiq.
Yengil konstruksiyali savdo dökonlari, issiqxona majmualari, parrandaçilik komplekslari va bekatlar garovga qabul qilinmaydi. - Yengil avtotransport vositalari — işlab çiqarilganiga 3 yildan oşmagan, bunda işlab çiqarilgan yil birinçi yil deb hisoblanadi.
- Pul mablağlari — kredit ajratilayotgan valyutada.


Kredit yuklamasi
Yuridik şaxs taşkil etmasdan faoliyat yurituvçi tadbirkorlar uçun:
- KATM bali 200–249 bölsa — kredit yuklamasi 50%dan oşmasligi;
- KATM bali 250 va undan yuqori bölsa — 60%dan oşmasligi.
Yuridik şaxslar uçun:
- KATM bali 200–249 bölsa — kredit yuklamasi 50%dan oşmasligi;
- KATM bali 250–299 bölsa — 60%dan oşmasligi;
- KATM bali 300 va undan yuqori bölsa — 70%dan oşmasligi.
Agar kredit yuklamasi belgilangan me’yordan yuqori bölsa, qöşimça ta’minot sifatida yuridik şaxs kafilligi qabul qilinişi mumkin.
Kafil korxonaga qöyiladigan talablar
- kamida 12 oy faoliyat yuritgan bölişi;
- faqat bitta kafil korxona taqdim etilişi;
- 2-sonli kartoteka va MIB böyiça qarzdorligi bölmasligi;
- banklar va boşqa kredit taşkilotlarida muddati ötgan kredit qarzdorligi bölmasligi;
- kafilning kredit yuklamasi qarz oluvçi uçun belgilangan me’yordan oşmasligi;
- qarz oluvçi va kafilning umumiy kredit yuklamasi belgilangan me’yordan oşmasligi;
- kafillik miqdori söralayotgan kredit summasining kamida 125%ini taşkil etişi.
Faoliyat yuritiş muddati
Kredit miqdoriga qarab mijoz quyidagi muddat davomida faoliyat yuritgan bölişi kerak:
- 50 ming AQŞ dollari ekvivalentigaça — kamida 6 oy;
- 50 mingdan 200 ming AQŞ dollari ekvivalentigaça — kamida 12 oy;
- 200 mingdan 500 ming AQŞ dollari ekvivalentigaça — kamida 24 oy.
Hisobvaraqlar va qarzdorliklar
- mijozning hisobvarağiga sönggi 6 oyning har birida faoliyat bilan boğliq tuşumlar kelib tuşgan bölişi;
- 2-sonli kartoteka böyiça qarzdorlik mavjud bölmasligi;
- boşqa bank bergan 2-sonli kartoteka ma’lumotnomasi taqdim etilgan kundan boşlab 30 kun amal qilişi;
- MIB böyiça qarzdorlik mavjud bölmasligi;
- barça banklardagi amaldagi kreditlar böyiça muddati ötgan qarzdorlik bölmasligi;
- aloqador korxonalarning SQB tizimida muddati ötgan kredit qarzdorligi bölmasligi;
- mijoz yoki aloqador korxonalarning «qoniqarsiz», «şubhali» yoki «umidsiz» toifaga kiritilgan amaldagi kreditlari bölmasligi.
Kredit tarixi
Sönggi 60 oy davomida:
- 31–60 kunlik keçikişlar — 10 tadan oşmasligi;
- 61–90 kunlik keçikişlar — 3 tadan oşmasligi;
- 90 kundan ortiq keçikişlar bölmasligi;
- sud jarayonidagi kredit qarzdorliklari bölmasligi;
- balansdan taşqari hisobvaraqlarga ötkazilgan yoki hisobdan çiqarilgan kredit qarzdorliklari bölmasligi.
Kreditdan maqsadli foydalaniş
Mijozning SQBdagi amaldagi kreditlari böyiça mablağlardan maqsadsiz foydalaniş holatlari bölmasligi kerak. Bu holat kredit monitoringi natijalari asosida tekşiriladi.
Tekşiruv muddati hali kelmagan, yetkazib beruvçi öz majburiyatini bajarmagani sababli sudga murojaat qilingan yoki maqsadli foydalanişni alohida tekşiriş talab etilmaydigan kreditlar bundan mustasno.
Kredit mahsulotidan foydalaniş uçun quyidagi hujjatlar taqdim etiladi:
- Qarz oluvçi korxona ta’sisçilarining kredit olişga va korxona mulkini kredit ta’minoti sifatida garovga berişga roziligi.
- Garov obyekti böyiça mustaqil baholovçi taşkilotning hisoboti.
- Asosiy hisobvaraq boşqa bankda oçilgan bölsa, 2-sonli kartoteka holati töğrisidagi ma’lumotnoma.
- Faoliyat joyidan foydalaniş huquqini tasdiqlovçi hujjatlar: kadastr hujjati, ijara şartnomasi, elektron auksion bayonnomasi, hokim qarori yoki boşqa asoslovçi hujjatlar.
- Korxona sönggi 6 oy davomida qayta röyxatdan ötgan bölsa, Davlat xizmatlari markazidan reestr va özgarişlar töğrisidagi ma’lumotnomalar.
- Loyiha xususiyatidan kelib çiqib qöşimça hujjatlar talab qilinişi mumkin.
Köçmas mulk garovga qöyilganda:
- kadastr pasporti va köçmas mulk reestridan köçirma;
- yer uçastkasidan ijara asosida foydalanilsa, amaldagi ijara şartnomasi;
- garov mulkining qiymati böyiça mustaqil baholovçi taşkilot hisoboti.
Avtotransport vositasi garovga qöyilganda:
- transport vositasi röyxatdan ötkazilganligi töğrisidagi guvohnoma;
- transport vositasining qiymati böyiça mustaqil baholovçi taşkilot hisoboti.
Uçinçi şaxs mulki garovga qöyilganda:
- mulkni garovga berişga va undiruvni suddan taşqari tartibda garov mulkiga qaratişga ta’sisçilarning roziligi;
- garovga qöyuvçi korxonaning ta’sis hujjatlari, agar unga boşqa bank xizmat körsatsa;
- uçinçi şaxs jismoniy şaxs bölsa, uning pasport nusxasi;
- uçinçi şaxs yuridik şaxs bölsa, korxona direktori va boş buxgalterining pasport nusxalari.
Kafillik taqdim etilganda:
- kafil korxona ta’sisçilarining kafillik berişga roziligi;
- kafil korxonaning ta’sis hujjatlari, agar unga boşqa bank xizmat körsatsa;
- kafil korxona direktori va boş buxgalterining pasport nusxalari;
- boşqa banklardagi hisobvaraqlar aylanmasi böyiça tasdiqlangan ma’lumotnoma va yoyilma;
- 2-sonli kartoteka böyiça qarzdorlik töğrisidagi ma’lumot.
Loyiha xususiyatidan kelib çiqib boşqa hujjatlar ham söralişi mumkin.
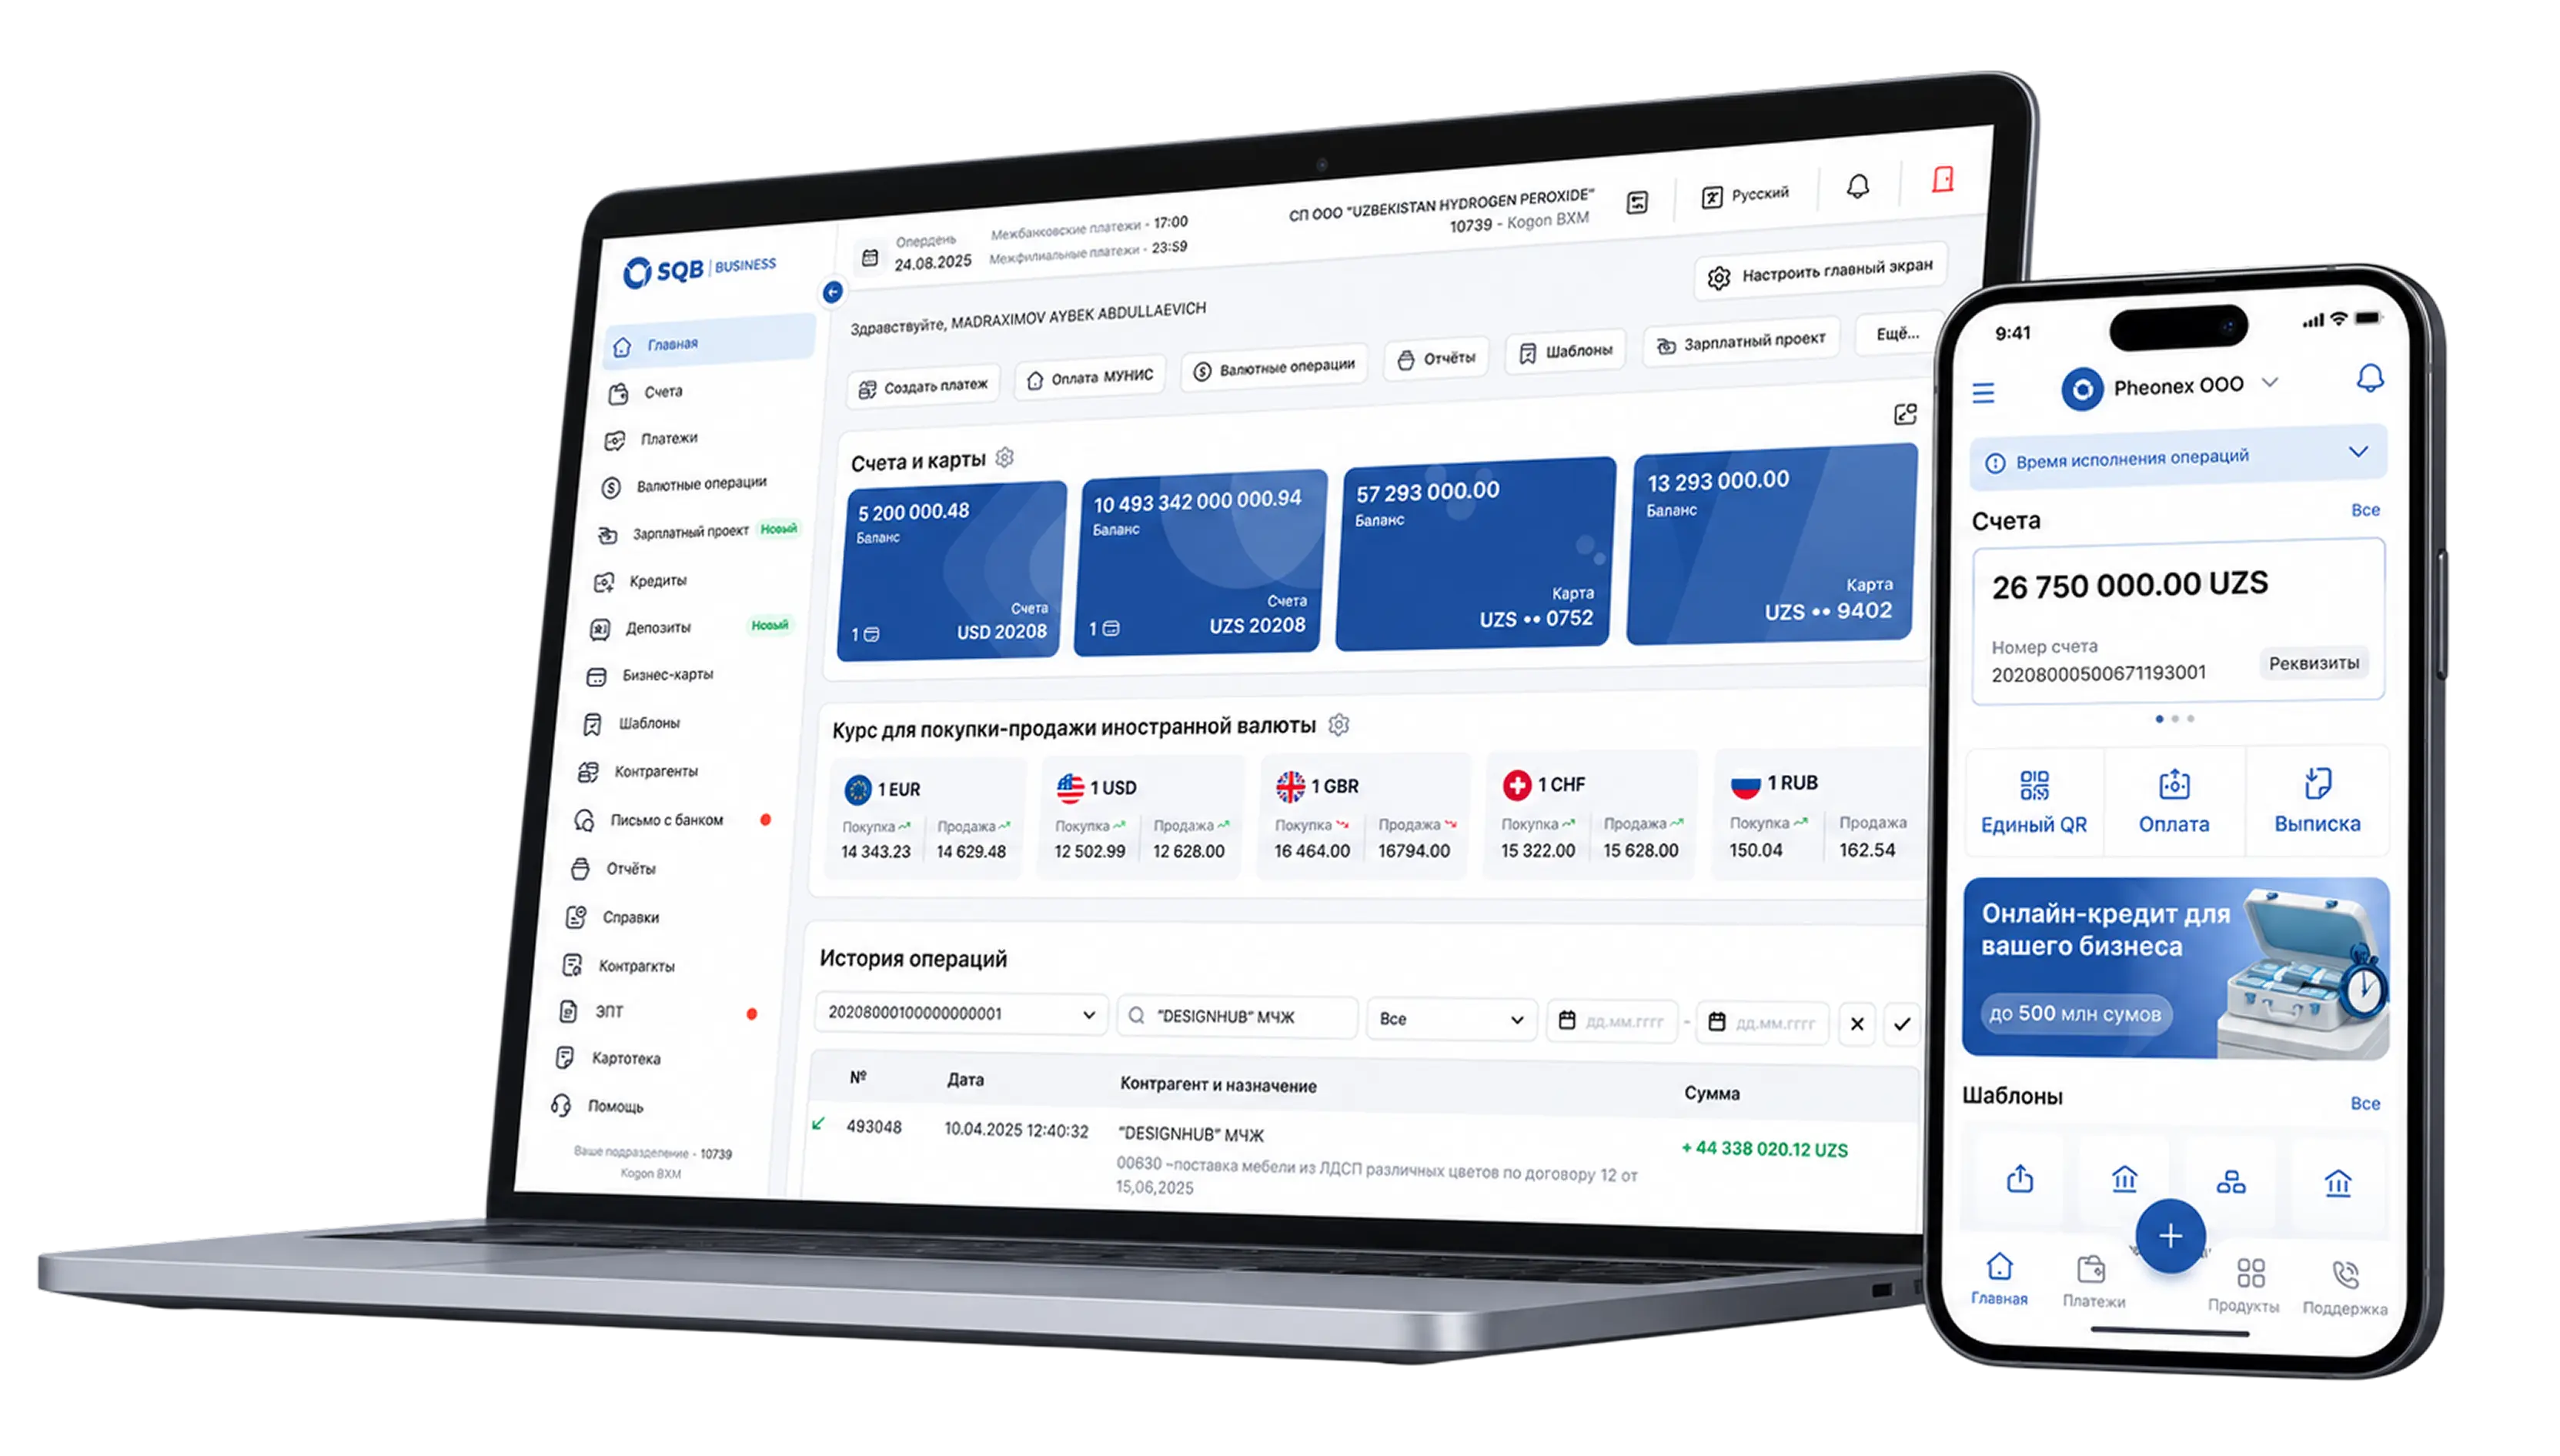


Xatarlarni minimallashtirish orqali xodimlarning kartalariga ish haqini kiriting
Batafsil

Oxirgi yangilanish sanasi: 11.11.2026 11:12